Peşinat, taksit, vade farkı ve banka kredisi: konut alımında ödeme planını okurken nelere dikkat etmeniz gerektiğini örneklerle açıklıyoruz.
Ödeme planı, fiyatın ikinci yarısıdır
İki daire aynı fiyatta görünebilir; ancak ödeme planları farklıysa gerçek maliyetleri aynı değildir. Biri yüzde 50 peşinat ve 12 ay vade sunarken, diğeri yüzde 30 peşinat ve 36 ay vade sunuyorsa, nakit akışınıza uygun olan plan gerçekte daha avantajlı olabilir.
Ödeme planını oluşturan kalemler
- Peşinat: Toplam bedelin peşin ödenen kısmı. Yükseldikçe vade farkı genellikle düşer.
- Taksit sayısı ve vadesi: Aylık ödeme yükünüzü belirler.
- Vade farkı: Taksitli satışta fiyata eklenen finansman bedelidir; banka faizinden farklı olarak satıcı ile alıcı arasındaki bir sözleşme kalemidir.
- Teslimde ödeme: Anahtar tesliminde ödenen ara ödeme. Toplam yükün bu dönemde yoğunlaşmamasına dikkat edilmelidir.
- Erken ödeme koşulu: Taksitleri öne çekmek istediğinizde uygulanacak indirim veya düzenleme.
Banka kredisi mi, satıcı taksiti mi?
Banka kredisi, tapu devrini takiben ipotek tesis edilerek kullanılır ve aylık ödeme yükü sabittir. Satıcı taksiti ise genellikle daha esnek bir takvim sunar ancak toplam maliyeti daha yüksek olabilir. Karar verirken şu üç soruyu yanıtlamak gerekir:
- Aylık ödeme, gelirinizin ne kadarını kapsıyor?
- Vade sonunda toplam ne kadar ödemiş olacaksınız?
- Erken kapatma durumunda maliyet ne olacak?
Örnek bir karşılaştırma
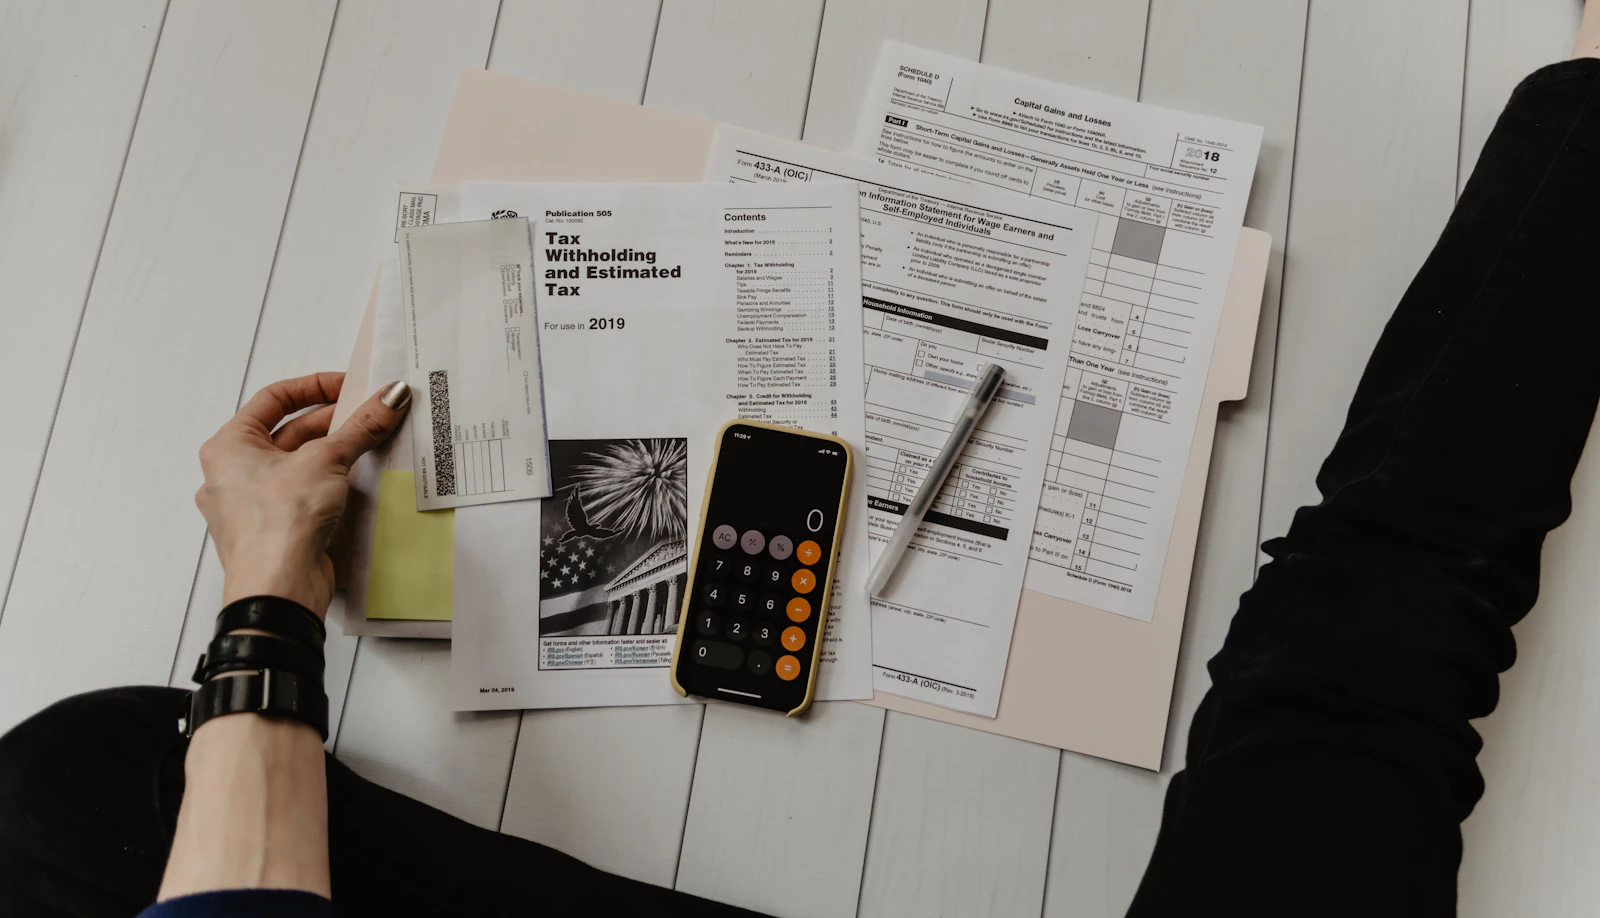
3.000.000 TL bedelli bir konut için yüzde 40 peşinat (1.200.000 TL) ve 24 ay vade düşünelim. Kalan 1.800.000 TL, vade farkıyla birlikte 2.050.000 TL'ye denk geliyorsa aylık taksit yaklaşık 85.400 TL olur. Aynı konut için yüzde 60 peşinat seçildiğinde vade farkı düşer; toplam maliyet azalır ama başlangıç nakdi artar.
Sözleşmede yazılı olması gerekenler
- Peşinat ve taksit takvimi (tarih ve tutar bazında),
- Vade farkının toplam bedele etkisi,
- Gecikme halinde uygulanacak faiz,
- Erken ödeme ve ara ödeme koşulları,
- Teslim tarihi ile ödeme takviminin ilişkisi.
Bütçeyi korumanın yolu
Ödeme planı hazırlanırken yalnızca konut bedeli değil; tapu harcı, DASK, sigorta, aidat ve taşınma gibi ek kalemler de hesaba katılmalıdır. Bu kalemler toplam bütçenin ortalama yüzde 4-6'sına denk gelebilir.
Gerçekçi bir ödeme planı, konut sahibi olduktan sonraki yaşam kalitenizi de korur. Bu nedenle planı imzalamadan önce kendi nakit akışınızla birlikte, kalem kalem yazılı olarak değerlendirmenizi öneririz.
Size uygun konutu birlikte belirleyelim
Bütçenize ve yaşam beklentilerinize uygun daire tiplerini, güncel ödeme planlarıyla birlikte sunalım.